Buchhaltungs-Exporte (DATEV)
Die Menoovo Kasse übergibt ihre Zahlen auf Wunsch an die DATEV-Systeme der Steuerberatung. Dafür gibt es eigene Bausteine als Integrationen unter Team & Einrichtung → Integrationen. Grundlage ist immer der abgeschlossene Tagesabschluss.
Die drei Bausteine:
- DATEV Export: erzeugt je Geschäftstag einen Buchungsstapel im DATEV-Format. Das ist eine CSV-Datei, die die Steuerberatung in DATEV einliest. Der Baustein ist ohne Mehrkosten im Paket enthalten.
- DATEV Kassenarchiv online: schiebt die Kassenabschluss-Daten automatisch in das DATEV Kassenarchiv online. Der Baustein kostet 9,00 € pro Monat.
- DATEV Lohn-Export (LODAS / Lohn und Gehalt): übergibt die abgerechneten Stunden aus dem Dienstplan an die Lohnabrechnung der Kanzlei.
Freischaltung über Menoovo. Die DATEV-Bausteine erscheinen noch nicht in der Suche des Marketplace. Die Einrichtung läuft gemeinsam mit Menoovo, denn die Verbindung zu DATEV braucht Abstimmung mit der Steuerberatung. Bei Interesse Menoovo ansprechen.
Was im Buchungsstapel steht
Abschnitt betitelt „Was im Buchungsstapel steht“Der Buchungsstapel fasst je Geschäftstag zusammen, was die Kasse im Tagesabschluss festgeschrieben hat:
- Umsätze getrennt nach Steuersatz (19 %, 7 %, 0 %).
- Zahlarten getrennt: Bargeld, Kartengeld, Gutscheine.
- Frei ausgestellte Gutscheine gegen ein Aufwandskonto: Werbegeschenke auf Werbe-Gutscheine (Werbekosten) (SKR03 4610, SKR04 6600), Kulanz auf Kulanz-Gutscheine (Aufwand) (SKR03 4900, SKR04 6850). Gegenkonto ist das Konto Freie Gutscheine (Verrechnung), das die Steuerberatung festlegt (kein Standard). Fehlt es und gibt es im Zeitraum freie Gutscheine, lehnt der Export mit einem Hinweis darauf ab. Die Konten stehen unter Einstellungen → Zahlarten & Konten, siehe Gutscheine im DATEV-Export.
- Trinkgelder je Person und Auszahlungsweg, damit die Kanzlei sie zuordnen kann.
- Stornos und Kassendifferenzen, damit der Stapel zum Tagesabschluss (Z-Bon) passt.
Ein Storno bucht auf das Konto, über das das Geld zurückging:
| Storno | Geldkonto (Haben) |
|---|---|
| Barauszahlung | Kasse |
| Erstattung auf die Karte | Kartenkonto der Zahlart (sonst Karten-Verrechnung) |
| Erstattung als Gutschein | Storno-Verrechnung; der Gutschein bucht von dort auf die Gutschein-Verbindlichkeit |
| Storno ohne Auszahlung | Storno-Verrechnung (kein Geld bewegt, die Kanzlei klärt das Konto) |
| Zechpreller (Beleg und Sofortstorno) | keine Buchung; Umsatz und Storno heben sich auf |
Eine Pfand-Rückgabe bucht wie ein Storno: Soll das Erlöskonto des Steuersatzes (Pfand läuft beim Verkauf im Umsatz zum Satz des Hauptartikels mit), Haben das Geldkonto der Auszahlung, also Kasse bei Barauszahlung, das Kartenkonto bei Erstattung auf die Karte und Storno-Verrechnung bei einem Pfand-Gutschein. Der Buchungstext lautet zum Beispiel „Pfandrückgabe 19% Bar“. Stapel vor dem 04.10.2026 hatten diese Zeilen nicht; beim erneuten Erzeugen kommen sie dazu.
Eine an der Kasse verrechnete Pfand-Rückgabe steckt im Verkaufsbeleg selbst. Ein Beleg mit Restbetrag bucht wie jeder Verkauf über seine Zahlart; ein Beleg mit negativer Summe („Auszahlen Bar“) mindert die Kasse. Ein Beleg ohne Geld (Summe 0,00 €, oder der Rest als Gutschein ausgegeben) bucht seinen Umsatz je Steuersatz direkt gegen die Kasse, Buchungstext zum Beispiel „Pfand verrechnet 19% Bar (Beleg ohne Zahlung)“; der Gutschein steht wie jeder verkaufte Gutschein mit Kasse an Gutschein-Verbindlichkeit. Diese Beträge werden nicht mehr anteilig auf andere Zahlarten des Tages verteilt, so bleibt die Kasse im Stapel gleich Kassenbuch, Z-Bon und DSFinV-K-Export, auch an Tagen mit Gutschein-Einlösungen. Stapel vor dem 04.10.2026 erzeugst du dafür neu.
Trinkgeld an den Betrieb (Trinkgeld AG) bucht auf das Konto, über das es
bezahlt wurde, also bei Kartenzahlung auf das Kartenkonto. Es ist
steuerpflichtiger Umsatz und bucht je Steuersatz mit BU-Schlüssel auf das
Erlöskonto des Satzes (zum Beispiel „Trinkgeld AG 7%“ auf 8300, „Trinkgeld
AG 19%“ auf 8400); ein eigenes Konto aus den Einstellungen bleibt, dann mit
BU-Schlüssel. Ein Vollstorno bucht die signierten Beträge nach Rabatt;
war der Beleg mit Gutschein bezahlt, geht dieser Anteil anteilig auf die
Gutschein-Verbindlichkeit zurück („Storno … Gutschein-Wiederherstellung“)
und nur der Rest auf Kasse oder Karte. Das Storno eines
Gutscheinverkaufs bucht nur die Gutschein-Zeile („Storno <Code>“). So entspricht
das Konto Kasse im Stapel dem Bargeld im Kassenbuch und das Kartenkonto
dem Kartengeld des Tages. Stapel, die vor dem 04.10.2026 erzeugt wurden,
buchten jeden Storno gegen Kasse. Beim erneuten Erzeugen entsteht die
neue Aufteilung, auch für ältere Tage.
Hausbuchungen erscheinen nie als Umsatz. Gebucht werden nur der Personalverzehr (Sachbezug) und der bewertete Inhaberverbrauch. Hausbons für geschäftliche Bewirtung, Werbung, Verkostung, Qualitätskontrolle, Kulanz, Personalgetränke und Geschenke bucht der Export nicht. Das gilt auch, wenn an der Kasse ein Wert eingetragen wurde: Bewirtung und Werbung sind keine unentgeltliche Wertabgabe, und der Wareneinsatz ist schon Aufwand. Jeder dieser Hausbons steht stattdessen als Hinweis „HINWEIS (Hausbon, keine Buchung)“ in der Exportmeldung. Geschenke und der alte Grund „Einladung/Werbung“ stehen dort als „ZUR PRÜFUNG“. Der Hinweis nennt Bon-Nummer, Positionen mit Menge und den Kartenpreis, bei Bewirtung auch Anlass und Teilnehmer. Ein an der Kasse erfasster Wert erscheint nur zur Information. Bewertet und gebucht wird in der Buchhaltung („Bewirtung/Repräsentation, Bewertung Buchhaltung“). Beim Personalverzehr ist der Betrag der Zeile das, was der AVSachbezug-Bon signiert hat: der Sachbezugswert abzüglich einer Zuzahlung, brutto, mit Steuerschlüssel. Die Zuzahlung selbst steht als normaler Verkauf im Umsatz. Der Sachbezugswert vor Abzug, die Zuzahlung und der Restvorteil stehen in der Beleginfo der Zeile. Das Gegenkonto ist im SKR04 4945 (19 %) beziehungsweise 4941 (7 %), die Konten für Waren-Sachbezüge; 4940 ist für Sachbezüge ohne Waren und wird dafür nicht benutzt. Im SKR03 bleibt 8610 vorbelegt, bis die Kanzlei die Waren-Konten nennt.
Eine Inhaber-Sachentnahme erscheint nur, wenn der Betrieb unter Steuerliche Einstellungen auf Einzelbewertung steht (bei GmbH und UG Pflicht). Dann bucht Menoovo je Entnahme-Bon und Steuersatz zwei Zeilen, beide gegen Privatentnahme und beide im Buchungstext benannt:
- Den umsatzsteuerlichen Anteil als Bruttobetrag: der erfasste Einkaufspreis oder die Selbstkosten (netto) plus Umsatzsteuer zum Steuersatz, mit Steuerschlüssel, auf das Warenentnahme-Konto. Im SKR04 ist das 4610 (7 %) oder 4620 (19 %), im SKR03 8915 (7 %) oder 8910 (19 %). Beispiel: zwei Getränke zu je 1,20 € netto ergeben 2,40 € Bemessungsgrundlage, 0,46 € Umsatzsteuer und 2,86 € brutto in der Zeile.
- Den ertragsteuerlichen Mehrbetrag: Teilwert minus Umsatzsteuer- Grundlage, ohne Umsatzsteuer, auf das Konto „Entnahme ohne Umsatzsteuer“ (SKR04 4605, SKR03 8905). Im Beispiel 2 × 1,50 € minus 2,40 € = 0,60 €. Liegt der Teilwert unter der Grundlage, dreht die Zeile die Seiten.
Das Konto 8905 ist im SKR03 kein Sammelkonto für steuerpflichtige Entnahmen; es ist nur für den Teil ohne Umsatzsteuer richtig. Die Selbstkosten sind dabei die vollen Herstellungskosten der Position (Wareneinsatz plus anteilige Fertigungs- und Gemeinkosten), nicht der bloße Zutatenpreis. Die Kalkulation dahinter gehört in die Unterlagen des Betriebs; die Kasse fragt nur den Wert ab.
Bei einer Kapitalgesellschaft ist der Entnahme-Bon die Zuwendung an einen Gesellschafter (siehe Offene Posten). Sie läuft auf das Konto, das unter Zuwendung Gesellschafter (vGA) in den DATEV-Einstellungen steht, mit denselben zwei Zeilen und dem Hinweis „vGA-Prüfung“ in der Beleginfo. Ist kein Konto hinterlegt, schreibt Menoovo keine Zeile mit geratenem Konto, sondern nennt den Vorgang mit Beleg und Betrag in den Hinweisen des Exports als „zur Prüfung“. Die Kanzlei bucht ihn dann von Hand.
Bei der Pauschbetrag-Route (Einzelunternehmen, Personengesellschaft) erzeugt der Entnahme-Bon keine Buchungszeile, die Buchhaltung bucht die amtlichen Pauschbeträge monatlich außerhalb von Menoovo. Der Bon zählt weder im Umsatz noch in den Zahlarten des Tagesabschlusses, die Einzelwerte werden also nirgends ein zweites Mal steuerwirksam zusammengezählt. Welche Route beim Buchen galt, steht fest auf der Hausbuchung und ändert sich nachträglich nicht.
Die Konten dafür stammen aus der Konfiguration der Integration: Kontenrahmen (SKR03 oder SKR04), Erlöskonten, Geldkonten. Menoovo belegt sie mit üblichen Werten vor. Verbindlich wird die Zuordnung erst, wenn die eigene Steuerberatung sie geprüft und bestätigt hat. Bis dahin trägt der Export einen entsprechenden Hinweis.
Nach der Aktivierung lässt sich der Buchungsstapel in der Integrations-Ansicht für einen frei gewählten Zeitraum als CSV herunterladen. Dafür müssen Beraternummer und Mandantennummer der Kanzlei hinterlegt sein. Alternativ verschickt Menoovo den Stapel automatisch per E-Mail an die Kanzlei. Dieser Versand ist standardmäßig aus und wird in den Einstellungen der Integration eingeschaltet.
Hinweise zum Export
Abschnitt betitelt „Hinweise zum Export“Nach dem Download zeigt das Panel (Integrationen → DATEV Export → Konfiguration) alle Hinweise des Exports als Liste, zum Beispiel „HINWEIS (Hausbon, keine Buchung)“ oder „ZUR PRÜFUNG“, ungekürzt. Hinweise als .txt herunterladen legt sie als Textdatei für die Steuerberatung ab.
Die Ausbuchung einer uneinbringlichen Forderung mit USt-Berichtigung (§ 17 UStG) geht als Bruttozeile mit „NACHBEARB.“ im Buchungstext hinaus; der Hinweis „NACHZUBEARBEITEN (§ 17 UStG)“ nennt Netto und USt je Steuersatz, die Berichtigung selbst bucht die Finanzbuchhaltung.
Was das Kassenarchiv macht
Abschnitt betitelt „Was das Kassenarchiv macht“DATEV Kassenarchiv online ist die automatische Ablage: Nach jedem Tagesabschluss überträgt Menoovo den zugehörigen Kassenabschluss (DSFinV-K-Export) in den Kassenordner des Betriebs bei DATEV. Jeder Tagesabschluss wird dabei genau einmal übertragen, auch wenn die Übertragung wiederholt werden muss.
Zur Einrichtung gehört:
- Die Integration wird gebucht und konfiguriert.
- Der Betrieb verbindet sein DATEV-Konto: Anmeldung bei DATEV im Browser, dann den Mandanten auswählen.
- Die erste Übertragung legt den Kassenordner bei DATEV an.
- Die Steuerberatung verknüpft den Kassenordner mit dem DATEV Kassenbuch online. Das passiert auf DATEV-Seite, nicht in Menoovo.
Voraussetzung ist eine aktive Menoovo Kasse mit TSE und DSFinV-K-Archiv. Beide sind Teil des Kassen-Setups, siehe Kasse im Überblick.
So sieht die Aktivierung aus
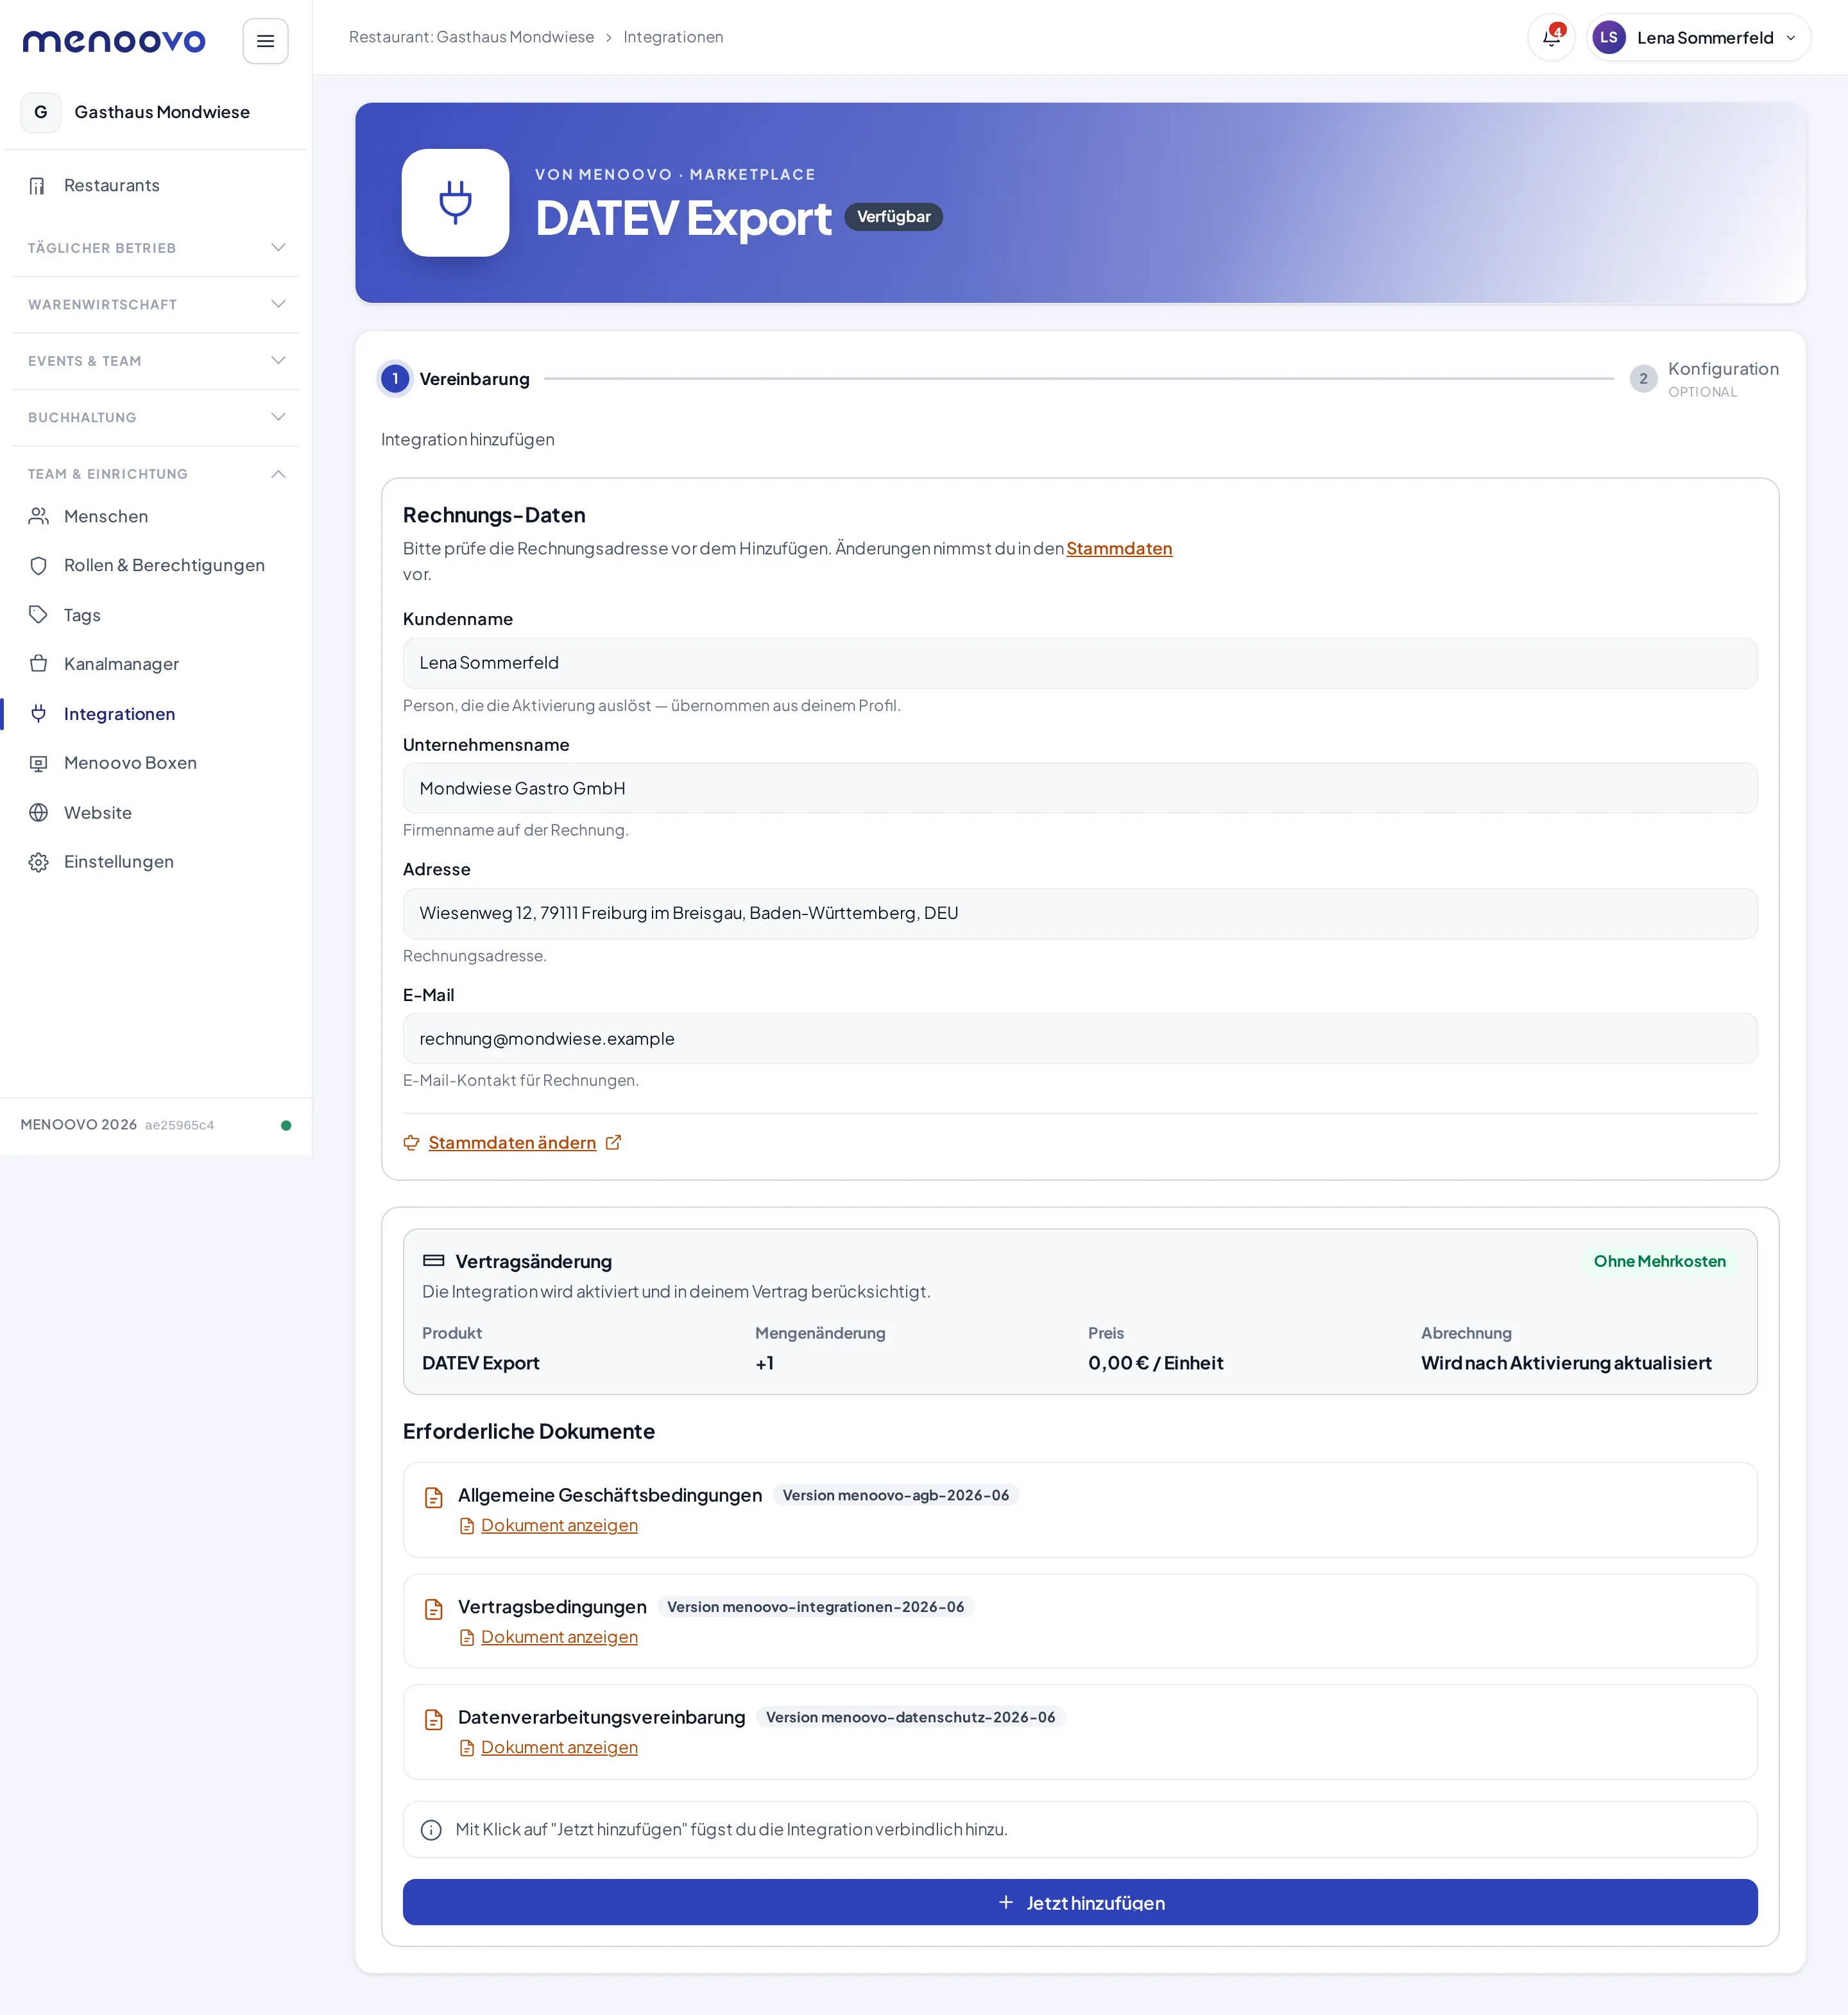
Abschnitt betitelt „So sieht die Aktivierung aus“Die Detailansicht einer Integration öffnet sich aus dem Marketplace. Der erste Schritt ist immer die Vereinbarung: Rechnungs-Daten prüfen, Vertragsänderung ansehen, Dokumente einsehen. Beim Baustein DATEV Export steht dort Ohne Mehrkosten:
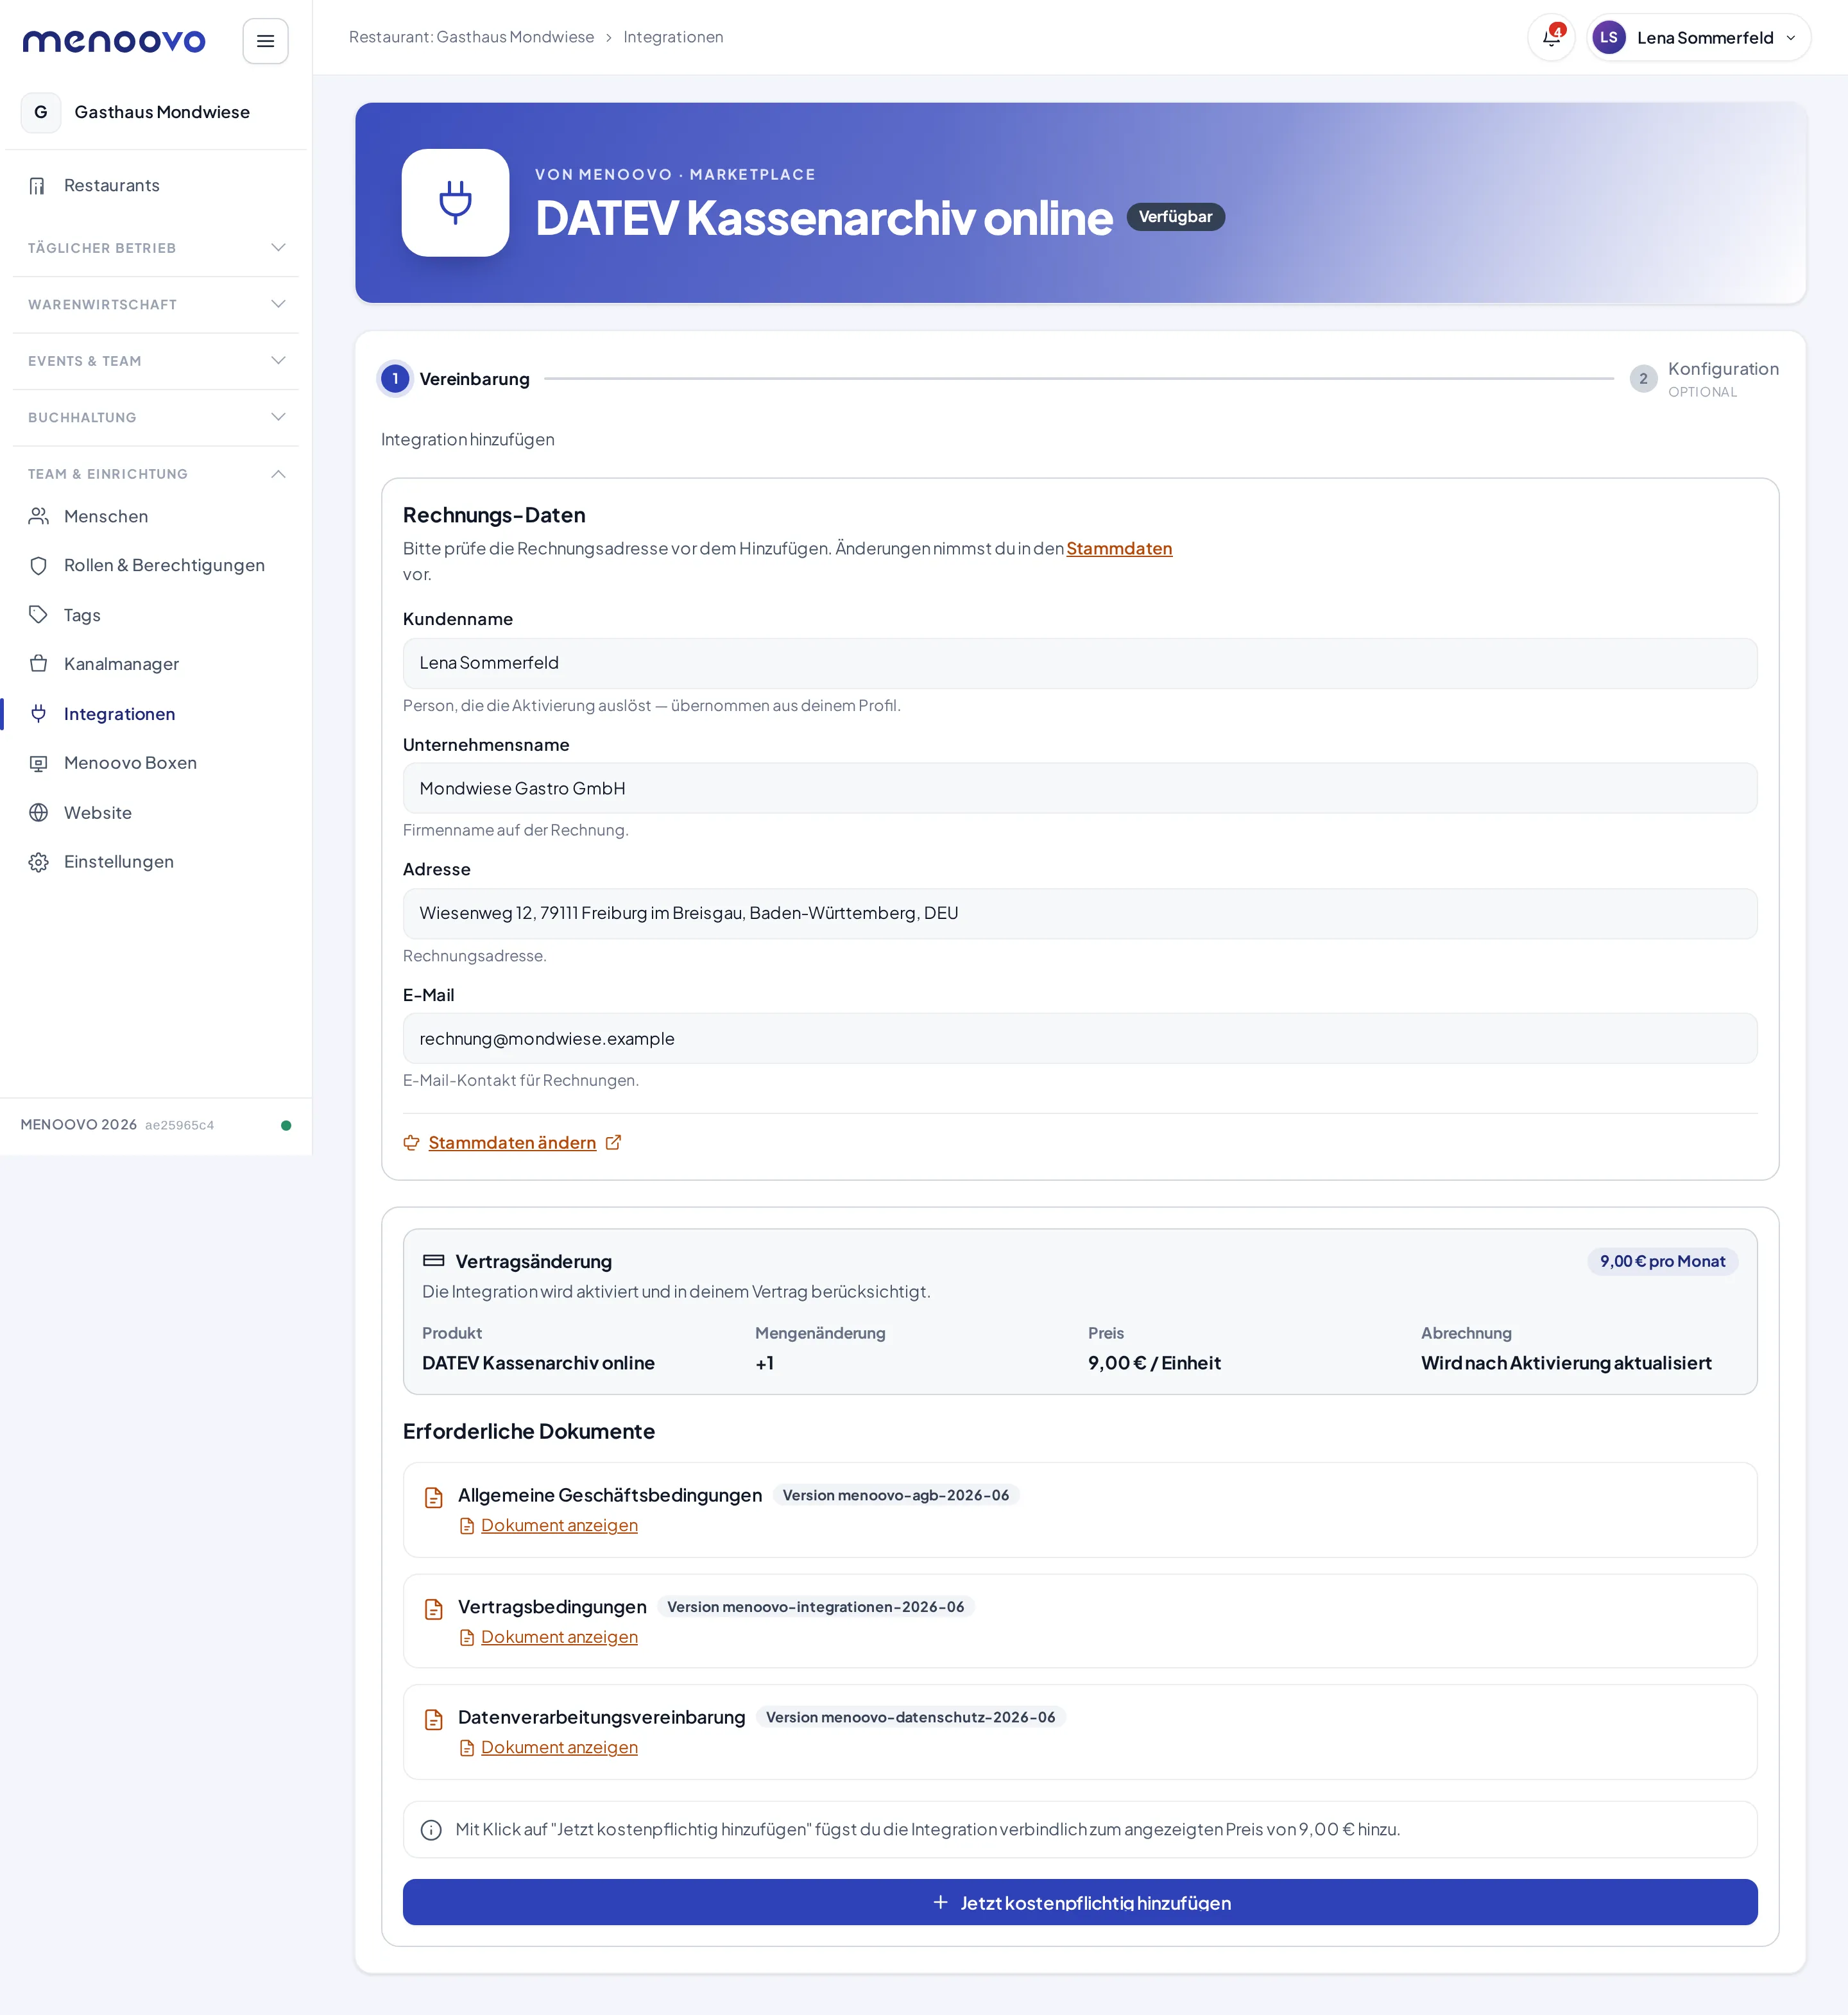
Beim DATEV Kassenarchiv online zeigt die Vertragsänderung den Monatspreis. Erst der Klick auf Jetzt kostenpflichtig hinzufügen bucht verbindlich:
Nach der Vereinbarung folgt der Schritt Konfiguration. Dort werden Mandant, Konten und die Verbindung zum DATEV-Konto hinterlegt. Diese Angaben stimmt Menoovo bei der Freischaltung gemeinsam mit dem Betrieb und der Kanzlei ab.
Was die Steuerberatung damit macht
Abschnitt betitelt „Was die Steuerberatung damit macht“- Buchungsstapel: Die Kanzlei importiert die CSV in ihr DATEV-Rechnungswesen, statt die Kassenzahlen abzutippen.
- Kassenarchiv: Die Kassenabschlüsse liegen revisionsfähig bei DATEV und speisen das verknüpfte Kassenbuch online.
- Die Exporte ersetzen nicht die Aufbewahrung in Menoovo. Belege, DSFinV-K-Export und TSE-Daten bleiben im Kassensystem abrufbar, siehe Inspektion & Prüfung.
Tipps & Grenzfälle
Abschnitt betitelt „Tipps & Grenzfälle“- Nur abgeschlossene Tage werden übergeben. Ein Geschäftstag ohne Tagesabschluss taucht weder im Buchungsstapel noch im Kassenarchiv auf. Der Tagesabschluss läuft nachts automatisch, wenn er nicht manuell gemacht wird.
- Kontenzuordnung immer mit der Kanzlei klären. Die vorbelegten Konten sind ein Startpunkt. Was auf welches Konto gehört, entscheidet die Steuerberatung.
- Der Lohn-Export gehört zum Dienstplan. Er wird aus der Lohnabrechnung des Dienstplans heraus genutzt und setzt das Dienstplan-Modul voraus.