Bankett: Zahlungen und Belege
Der Abschnitt Zahlungen & Belege im Veranstaltungs-Cockpit bündelt Anzahlungen, die Schlussrechnung und, bei abgesagten Veranstaltungen, Stornogebühren. Grundlagen zur Veranstaltung selbst stehen unter Bankett & Events: von der Anfrage zum Angebot.
Der Abschnitt erscheint, sobald die Veranstaltung den Status Bestätigt, In Durchführung oder Abgeschlossen erreicht hat, also ein Angebot angenommen wurde. Die steuerliche Aufteilung einer Anzahlung folgt der Angebotskalkulation, darum braucht Menoovo ein angenommenes Angebot als Grundlage. Bei einer Stornierung erscheint der Abschnitt zusätzlich sofort, unabhängig vom vorherigen Status, weil dann die Karte Storno- / Ausfallgebühren hinzukommt.
Eine Anzahlung anfordern
Abschnitt betitelt „Eine Anzahlung anfordern“- Im Abschnitt Zahlungen & Belege auf Anzahlung anfordern klicken.
- Den Betrag (€) prüfen. Ist an der Veranstaltung eine Anzahlungsregel hinterlegt (fester Betrag oder Prozentsatz der Angebotssumme), ist das Feld schon vorbefüllt. Leeres Feld nutzt die Vorgabe des Servers.
- Optional Fällig am setzen und eine Notiz ergänzen.
- Der Zahlungsweg steht bei der Anforderung fest auf Banküberweisung. Bar- oder Kartenzahlung an der Kasse werden erst beim Zahlungseingang gewählt.
- Auf Anfordern klicken.
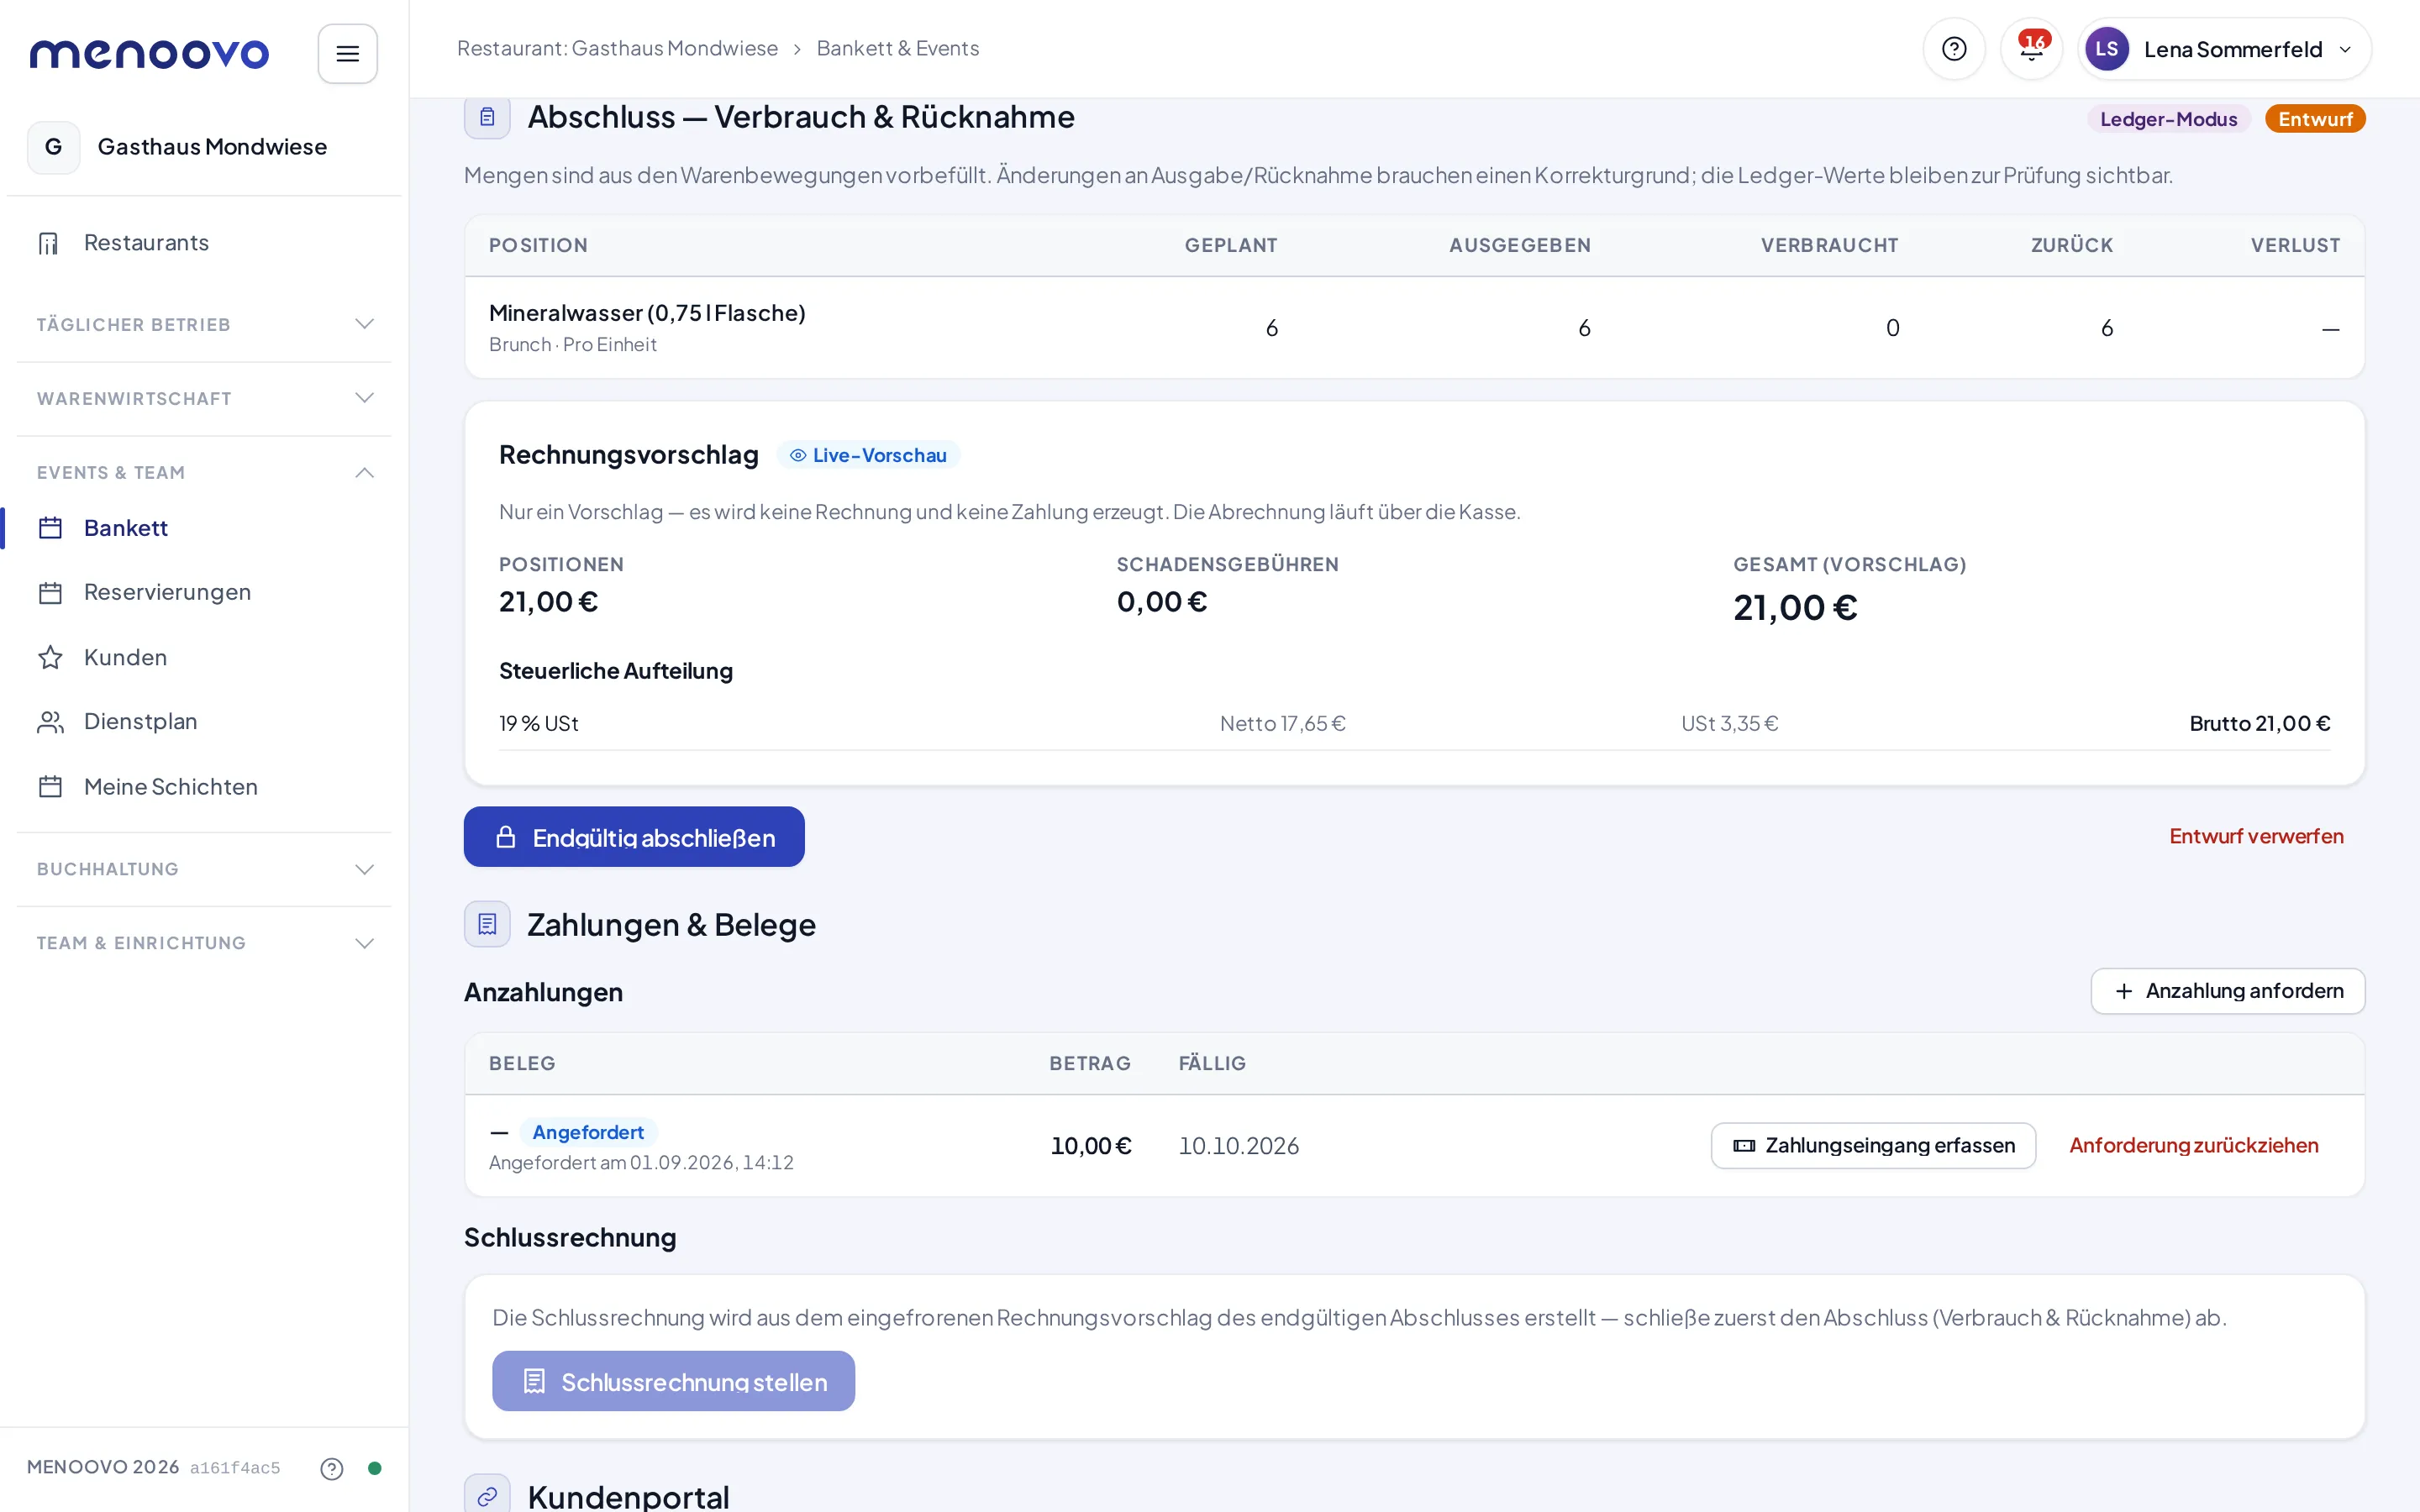
Die Anzahlung erscheint danach als Zeile mit Status Angefordert, Betrag und Fälligkeitsdatum. Zwei Aktionen stehen zur Wahl: Zahlungseingang erfassen vereinnahmt die Anzahlung, Anforderung zurückziehen nimmt sie zurück.
Den Zahlungseingang erfassen (Vereinnahmung)
Abschnitt betitelt „Den Zahlungseingang erfassen (Vereinnahmung)“Zahlungseingang erfassen öffnet den Dialog zur Vereinnahmung. Drei Zahlungswege stehen zur Wahl, mit sehr unterschiedlicher fiskalischer Wirkung:
- Banküberweisung: Der Zahlungseingang wird laut Kontoauszug erfasst. Das ist kein Kassenvorgang und erzeugt keinen TSE-Beleg. Die Bankreferenz / Verwendungszweck ist Pflichtangabe und dient als Prüfanker zum Kontoauszug.
- Bar (Kasse): Erzeugt zuerst den TSE-signierten Anzahlungsbeleg nach § 146a Abs. 2 AO und bucht das Geld danach in die gewählte Kassenlade.
- Karte (Kasse): Erzeugt ebenfalls zuerst den TSE-signierten Anzahlungsbeleg nach § 146a Abs. 2 AO. Es bewegt sich dabei kein Bargeld in der Kasse.
Der Dialog weist unabhängig vom Zahlungsweg darauf hin, dass die Vereinnahmung die steuerliche Aufteilung endgültig einfriert (Aufteilung nach der Angebotskalkulation je Steuersatz). Dabei entsteht die Anzahlungsrechnung mit einer AZ-Nummer, und der Datensatz wird danach unveränderlich. Korrekturen sind nur über neue, referenzierende Belege möglich, nicht durch Bearbeiten der Anzahlung selbst.
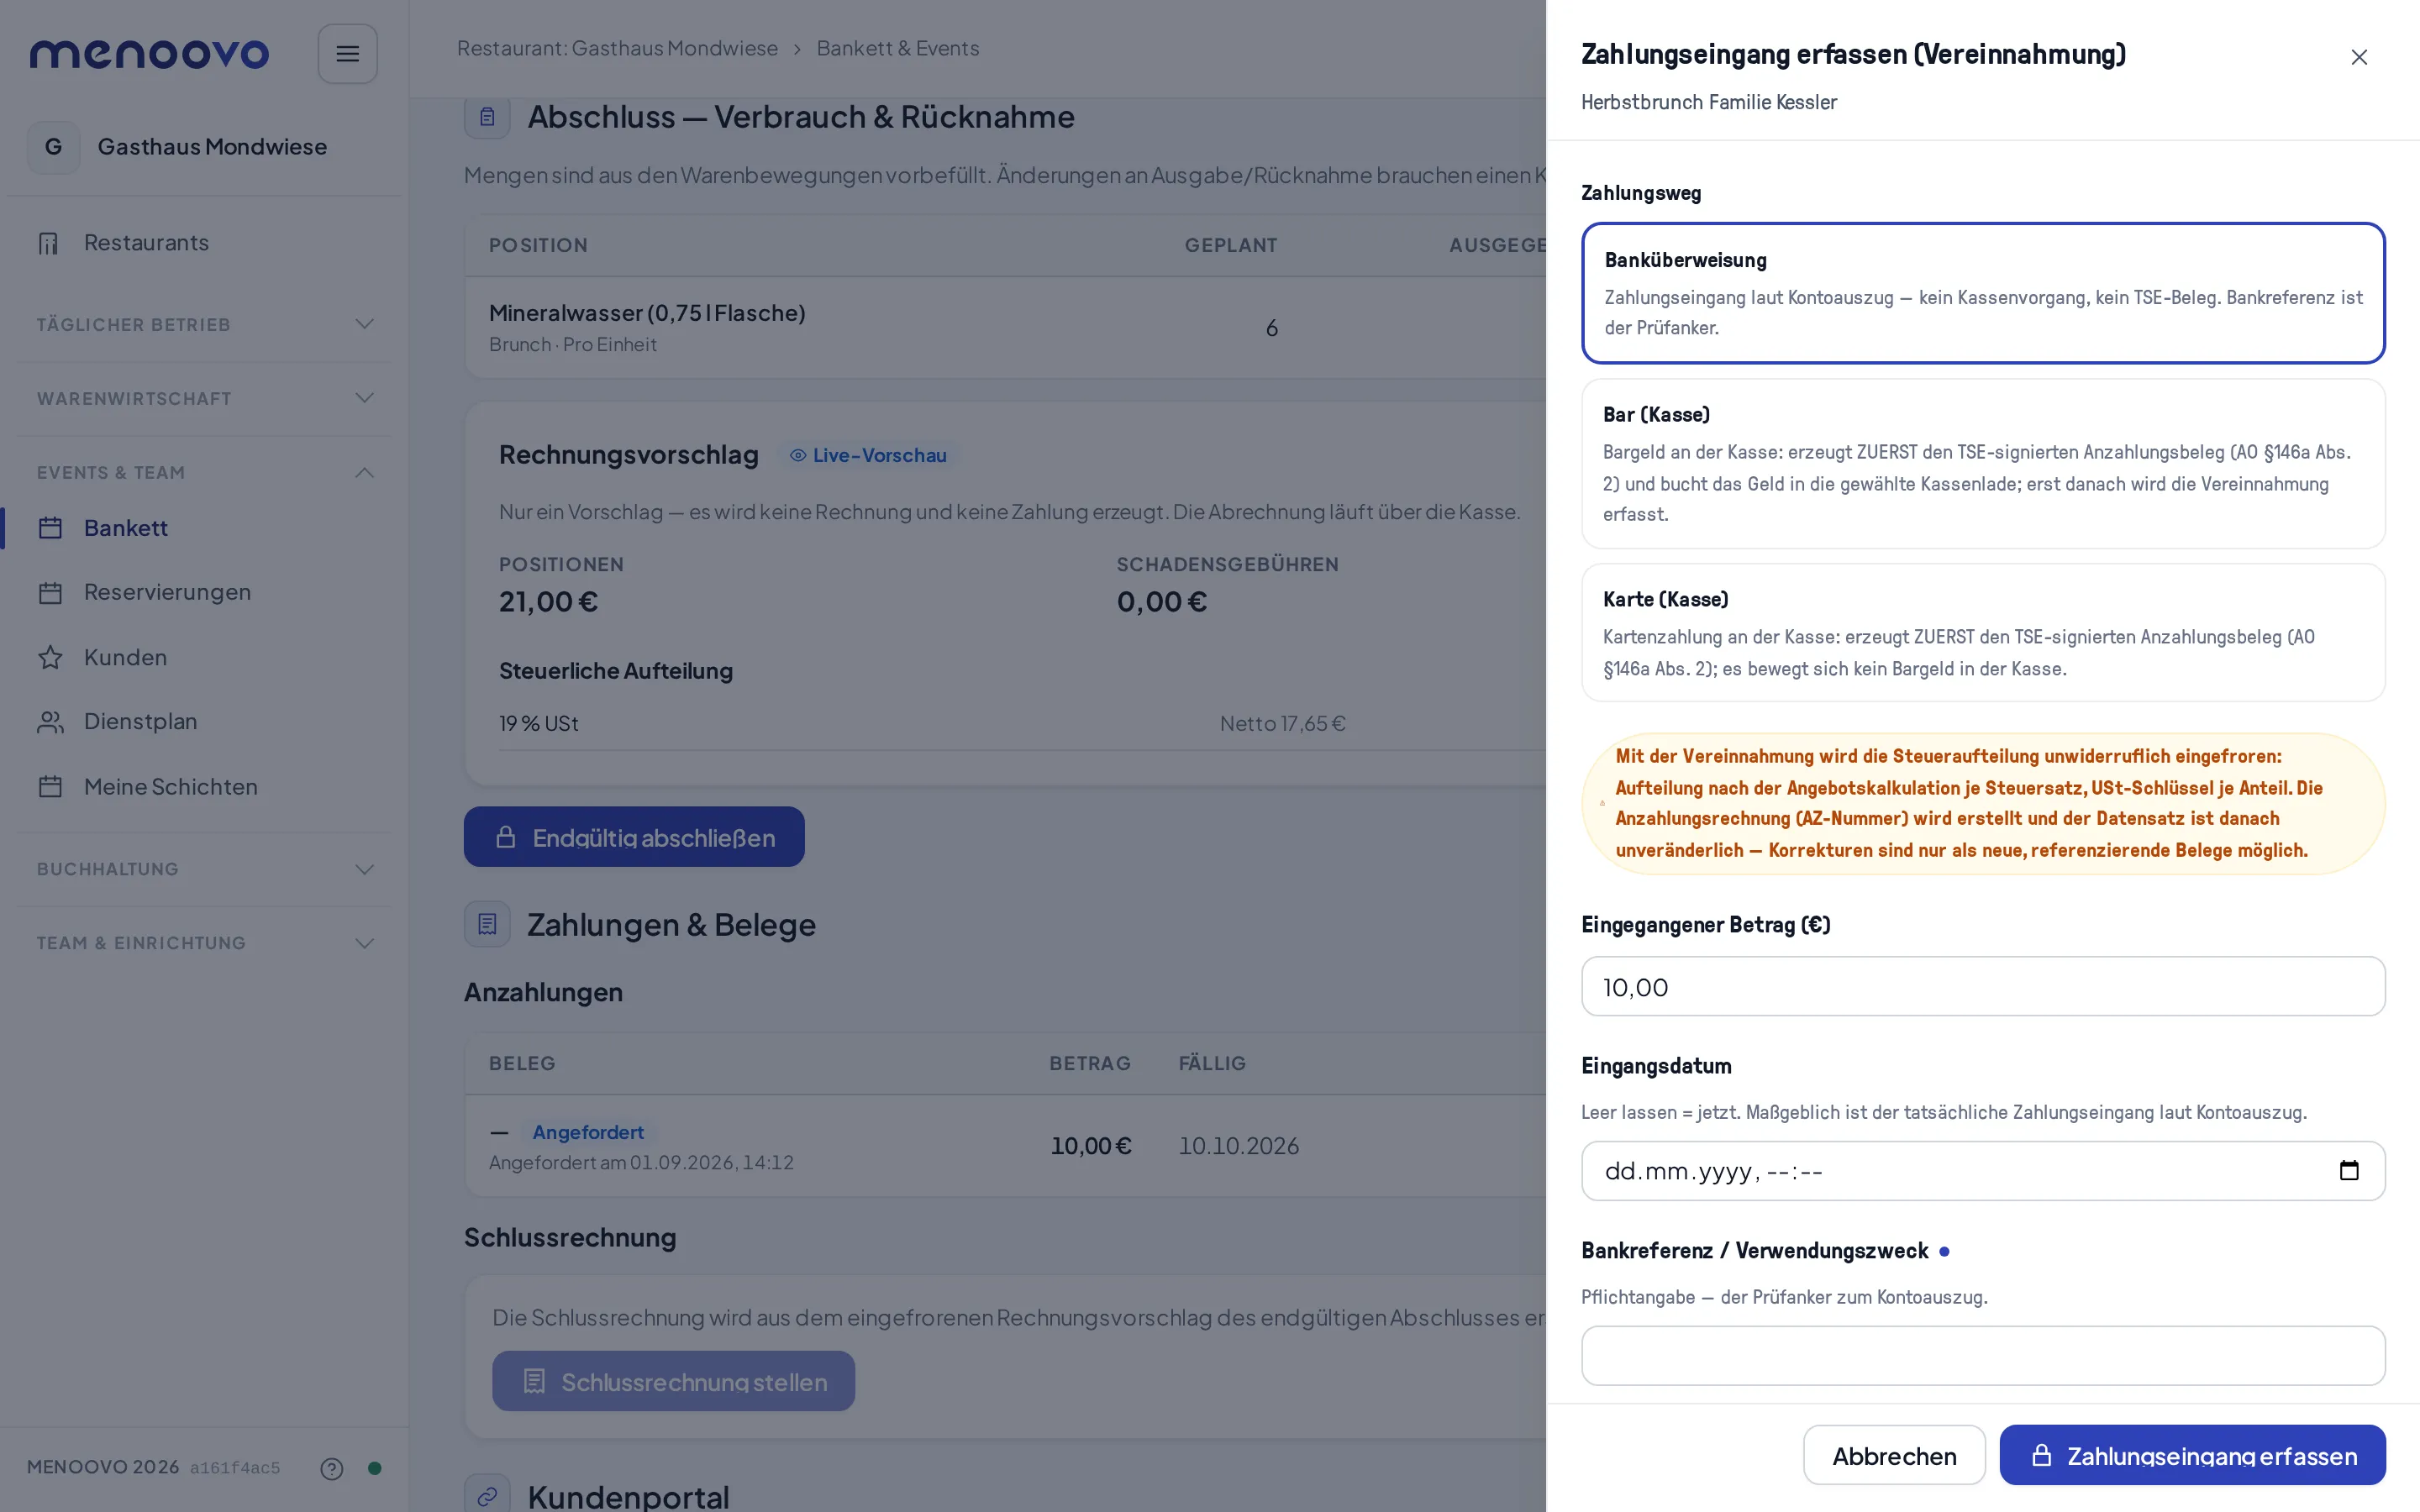
Nach der Auswahl des Zahlungswegs folgen Eingegangener Betrag (€), Eingangsdatum (leer lassen setzt den aktuellen Zeitpunkt, maßgeblich bleibt der tatsächliche Zahlungseingang) und bei Banküberweisung die Bankreferenz. Zahlungseingang erfassen schließt die Vereinnahmung ab.
Schlussrechnung
Abschnitt betitelt „Schlussrechnung“Die Schlussrechnung entsteht aus dem eingefrorenen Rechnungsvorschlag des endgültigen Abschlusses. Solange der Abschluss (Verbrauch & Rücknahme) offen ist, bleibt Schlussrechnung stellen gesperrt. Der Weg dorthin, inklusive des Rechnungsvorschlags, steht unter Bankett: Warenfluss und Abschluss. Bereits erfasste Anzahlungen werden bei der Schlussrechnung von der Gesamtsumme abgelöst.
Stornogebühren bei abgesagten Veranstaltungen
Abschnitt betitelt „Stornogebühren bei abgesagten Veranstaltungen“Wird eine Veranstaltung storniert (Stornieren im Veranstaltungs-Cockpit, mit optionalem Grund), erscheint im Abschnitt Zahlungen & Belege zusätzlich die Karte Storno- / Ausfallgebühren. Ohne erfasste Gebühr steht dort „Noch keine Storno- oder Ausfallgebühr erfasst.“.
Gebühr erfassen öffnet den Dialog Storno-/Ausfallgebühr erfassen. Der Dialog macht die fiskalische Wirkung sofort klar: Die Gebühr entsteht als Debitoren-Beleg mit fortlaufender Nummer und ist danach unveränderlich. Es ist kein Kassenvorgang, das Geld kommt per Banküberweisung. Danach folgt die Steuerliche Behandlung mit drei Modi:
- Steuerbares Entgelt (Standard): Versteuert die Gebühr anteilig mit den Steuerschlüsseln der ursprünglich geschuldeten Leistung, als Pro-rata-Aufteilung aus dem angenommenen Angebot. Dieser Modus braucht ein angenommenes Angebot der Veranstaltung als Grundlage. Ohne eins bleibt der Dialog blockiert mit dem Hinweis, zuerst ein Angebot anzunehmen.
- Echter Schadensersatz: Nicht steuerbar, ohne Umsatzsteuer-Ausweis. Nur nutzbar, wenn das angenommene Angebot den passenden Storno-Vertragsbaustein enthielt und der Betrieb den Modus zusätzlich über die Einstellung „Schadensersatz-Modus: Steuerberater-Freigabe“ freigegeben hat. Fehlt eine der beiden Voraussetzungen, nennt der Dialog genau, welche.
- Manuelle Steuerlogik: Die Steueraufteilung wird von Hand je Steuerschlüssel festgelegt, mit Pflichtgrund. Dieser Modus braucht kein angenommenes Angebot und wird immer zur Prüfung durch den Steuerberater markiert.
Nach dem Modus folgen Betrag (€) und Grund. Bei Manuelle Steuerlogik kommt darunter die Manuelle Steueraufteilung dazu: je Anteil ein USt-Schlüssel (Nicht steuerbar, 19 %, 7 % oder 0 %) und ein Betrag (€), über Anteil hinzufügen lassen sich weitere Anteile ergänzen. Die Anteile müssen in der Summe genau dem Gebührenbetrag entsprechen. Gebühr erfassen schließt die Erfassung ab.
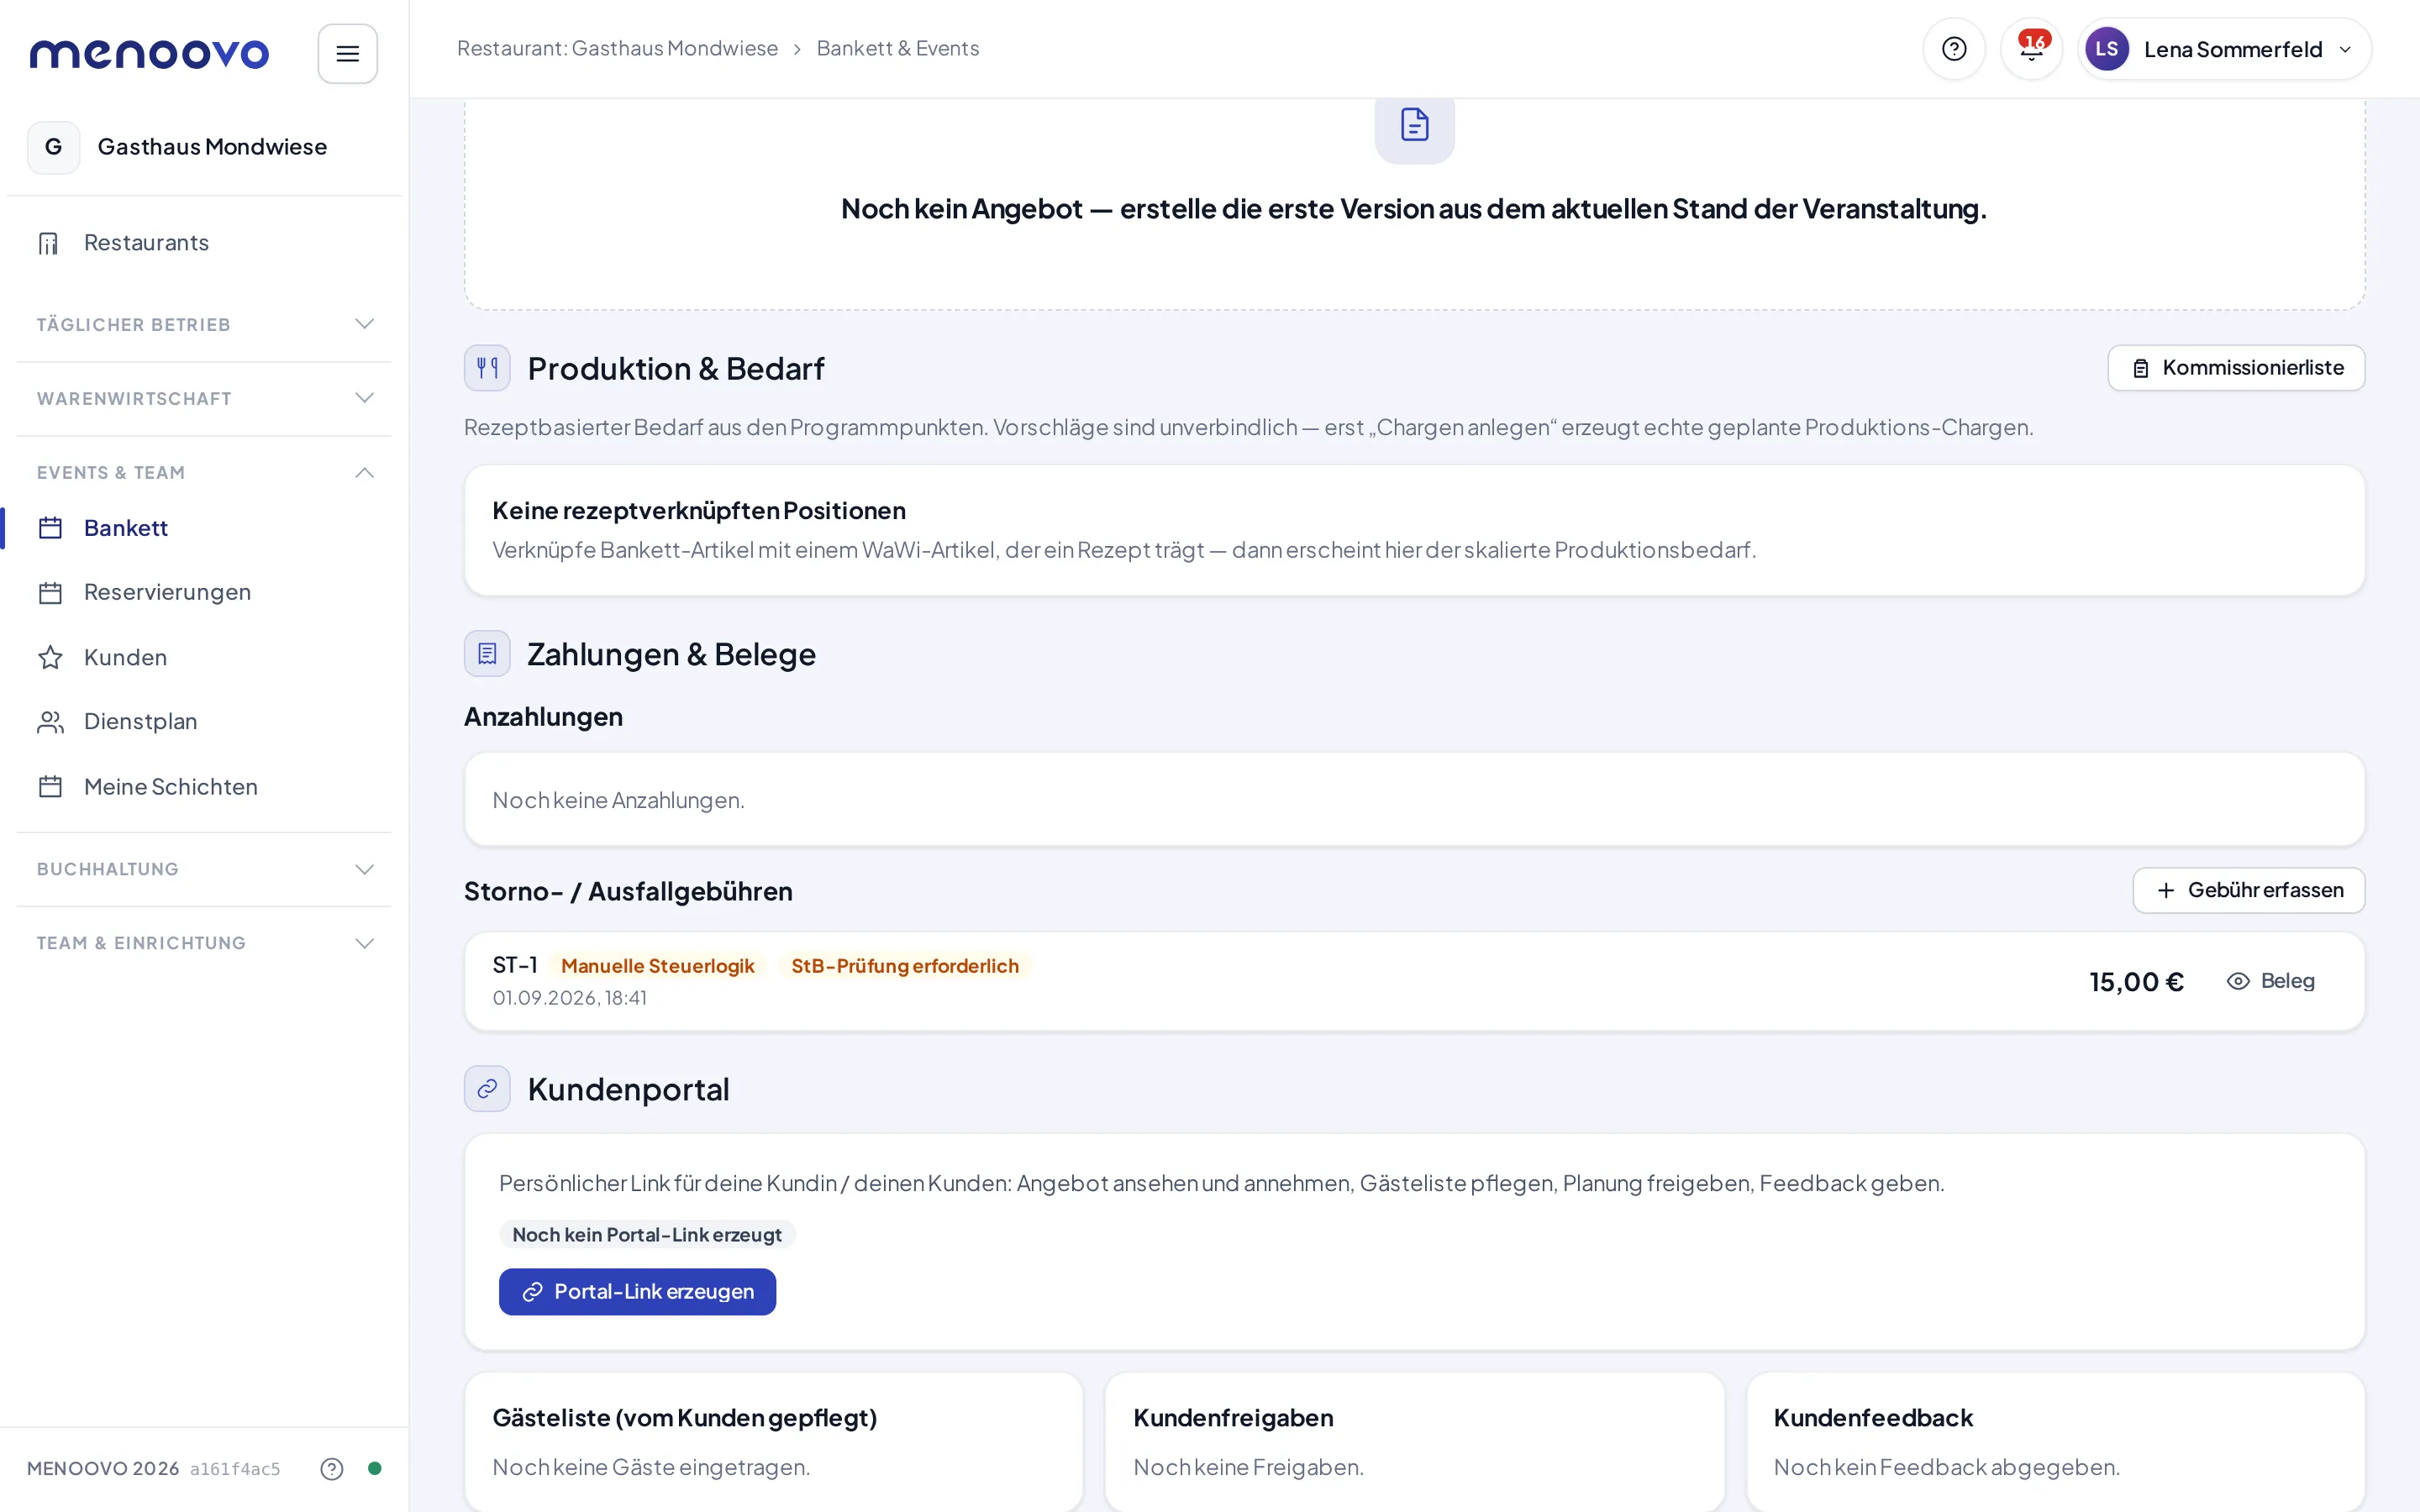
Die erfasste Gebühr erscheint danach als Zeile mit Belegnummer (z. B. „ST-1“), einem Badge für den gewählten Modus, bei Manuelle Steuerlogik zusätzlich dem Badge StB-Prüfung erforderlich, sowie Betrag und dem Knopf Beleg. Der Beleg selbst trägt den Titel „Debitoren-Beleg“ mit Bezeichnung „Stornorechnung“, zeigt die steuerliche Aufteilung mit Netto-, USt- und Bruttobetrag je Steuerschlüssel und, bei einer zur Prüfung markierten Position, einen Warnhinweis, die Position vom Steuerberater einordnen zu lassen, bevor die Rechnung gestellt wird. Drucken / Als PDF speichern und PDF herunterladen erzeugen das Dokument, Schließen verlässt die Ansicht ohne Änderung.
Tipps & Grenzfälle
Abschnitt betitelt „Tipps & Grenzfälle“- Stornogebühr ohne Zahlung: Das Erfassen einer Storno- oder Ausfallgebühr allein löst keine Zahlung aus und keinen TSE-Kassenvorgang. Es entsteht nur der Debitoren-Beleg. Das Geld kommt separat per Banküberweisung, ganz ohne Verknüpfung zur Kasse.
- Reihenfolge: Anzahlung anfordern setzt ein angenommenes Angebot voraus, Schlussrechnung stellen setzt einen abgeschlossenen Abschluss voraus. Die beiden Schritte lassen sich nicht überspringen.
- Belegausgabepflicht: Nur Bar- und Kartenzahlung an der Kasse erzeugen einen TSE-signierten Anzahlungsbeleg. Eine per Überweisung eingegangene Anzahlung braucht keinen Kassenbeleg, weil kein Kassenvorgang stattfindet.
- Unveränderlich nach Vereinnahmung: Eine erfasste Anzahlung lässt sich nicht mehr bearbeiten. Korrekturen laufen über neue, referenzierende Belege.
- Wer sieht das? Anzahlungen anfordern und vereinnahmen braucht die Bankett-Berechtigung zum Freigeben bzw. Abschließen, siehe Rollen & Berechtigungen.